Buen rendimiento operativo, con un crecimiento de las rentas comparables (LfL) del 2,8% y un release spread positivo en todas las categorías de activos.
El EBITDA alcanzó los € 188,4 millones, +3,7% comparado con 1S 2023.
Mejora de beneficio operativo (“FFO”) hasta € 147,8 millones.
Se revierte el deterioro en valoraciones causado por el incremento de tipos gracias a la revalorización de los centros de datos (+13,3% vs. FY23).
S&P mejora la calificación de la Compañía a BBB+ con perspectiva estable, gracias al menor endeudamiento y un mejor perfil de generación de flujos.
El valor neto de activos según EPRA («EPRA NTA») se sitúa en 15,11 euros por acción, tras repartir 24 céntimos de dividendo en el segundo trimestre.
MERLIN Properties ha cerrado el primer semestre de 2024 con unos ingresos totales de €253,7 millones (incluyendo rentas brutas de € 248,2 millones), un EBITDA de €188,4 millones, un beneficio operativo de €147,8 millones (31 céntimos de euro por acción) y un beneficio neto contable de €132,8 millones.
El valor bruto de activos (GAV) se sitúa en € 11.375 millones, sin caída de valoraciones gracias a la revalorización de los centros de datos (+13,3% vs. FY23). El valor neto de activos asciende a €7.097 millones (€15,11 por acción), con un ligero aumento del +0,2% respecto a diciembre 2023.
El nivel de endeudamiento (“LTV”) se sitúa en 35,6% (vs. 35,0% en FY23), con una posición de liquidez de €1.572 millones. El 97,2% de la deuda es a tipo fijo y el vencimiento medio de la deuda es de 4,8 años.
Evolución del negocio
En oficinas la compañía continúa creciendo en ingresos comparables (+1,8%) y en renta de renovaciones (+1,1%). La ocupación se mantiene estable, ligeramente al alza, con previsión de superar nuestro máximo histórico a fin de año, alcanzando el 93%. Destaca la recuperación de la A-1 (+70.000 m2 desde 2018), gracias a iniciativas como MERLIN Hub y la proximidad de la Operación Chamartín.
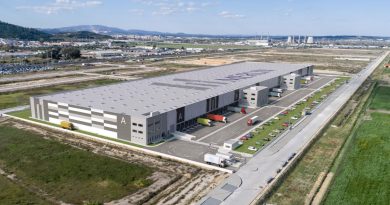
Magnífico comportamiento de la cartera logística, un semestre más, con un crecimiento de las rentas comparables del +4,1%, un incremento de rentas en renovaciones (+2,9%) y una ocupación del 97,6% que mejorará de cara a final de año. En el semestre se ha firmado un proyecto llave en mano con Total para la entrega de una nave en 18.133 m2 en Cabanillas Park II y con XPO para una nave de 2.477 m2 en Sevilla ZAL. De la cartera de suelo (511.000 m2), 33.000 m2 se encuentran prealquilados y 179.000 m2 con cartas de interés firmadas, que irán cristalizando en pre-alquileres en los próximos meses.
Magnífico rendimiento operativo en centros comerciales, con fuerte crecimiento de ingresos comparables (+3,3%) y de renta en las renovaciones (+6,4%). La tasa de esfuerzo sigue en mínimos históricos (11,5%) y las afluencias (+3,3%) y ventas (+5,0%) en niveles superiores a 2023.
Dentro de la Fase II de data centers (200 MW), la licencia de construcción de LIS01-VFX ya ha sido obtenida y cuenta con la potencia garantizada para el desarrollo de un campus de inteligencia artificial de 100MW. BIO02-ARA dispone de potencia garantizada para otros 94MW adicionales y la licencia de construcción se espera obtener en 4T24.
Valor de la cartera de activos
El valor bruto de los activos (“Gross Asset Value” o “GAV”) de MERLIN asciende a €11.375 millones a 30 de junio de 2024, según tasaciones realizadas por Savills, CBRE y JLL. Por categoría de activos, destaca el valor creado en los desarrollos de centros de datos y logística (€53,5m), que compensa la pérdida de valor de la cartera operativa (€48,7m). El valor neto de activos asciende a €7.097 millones, equivalentes a €15,11 de EPRA NTA por acción.